- 开云·kaiyun体育(中国)官方网站 登录入口
- 体育游戏app平台这意味着AI算力膨大的同期-开云·kaiyun体育(中国)官方网站 登录入口
欢迎访问
开云·kaiyun体育(中国)官方网站 登录入口
欢迎访问
开云·kaiyun体育(中国)官方网站 登录入口
华泰证券指出,短期科技超跌后或有开发,但拥堵度压力充分消化前可能仍处于高波动景象体育游戏app平台,7月中下旬中好意思财报季共振下有望迎来作念多窗口。科技里面建议回避纯题材和高拥堵主义,赞佩四条行踪:1)国产AI算力,包括昇腾生态、国产GPU供应链和模子侧确凿调用;2)存储,尤其是长协、扩产和HBM/高端DRAM受益链;3)受益于存储扩产和国产替代预期的半导体诱骗;4)受益于AI通胀的MLCC、PCB及上游材料。
全文如下华泰 | 策略:恭候成本开支和功绩考据——AI系列
中枢不雅点
恭候成本开支和功绩考据
昔时两周,环球 AI 板块共振援手。不同于 5 月下旬科技的援手,本轮并非受宏不雅风险(好意思联储加息预期升温、好意思元走强)驱动,而是高拥堵下产业叙事扰动:1)苹果上调 Mac、iPad 等居品价钱,激励阛阓对存储加价下 AI产业链利润分拨的担忧;2)Meta 盘算推算出售算力、英伟达推出 AI 云收入分红样式、OpenAI 优化算力成本等,激励阛阓对成本开支强度和硬件需求的担忧。咱们合计,上述变化并不料味着 AI 产业趋势的收尾或放缓,而是贸易样式进入第二阶段,从“买若干GPU”转向“单元GPU 能产生若干收入”,从“堆算力”转向“提高金钱行使率、把算力变成可退换的云行状”,效用晋升反而可能扩大可行状阛阓,也即大模子的“杰文斯悖论”。
建立上,短期科技超跌后或有开发,但拥堵度压力充分消化前可能仍处于高波动景象,7 月中下旬中好意思财报季共振下有望迎来作念多窗口。科技里面建议回避纯题材和高拥堵主义,赞佩四条行踪:1)国产 AI 算力,包括昇腾生态、国产 GPU 供应链和模子侧确凿调用;2)存储,尤其是长协、扩产和HBM/高端 DRAM 受益链;3)受益于存储扩产和国产替代预期的半导体诱骗;4)受益于AI 通胀的MLCC、PCB 及上游材料。
阛阓通晓:地缘表情爽快提振风险偏好,中国AI金钱领涨环球
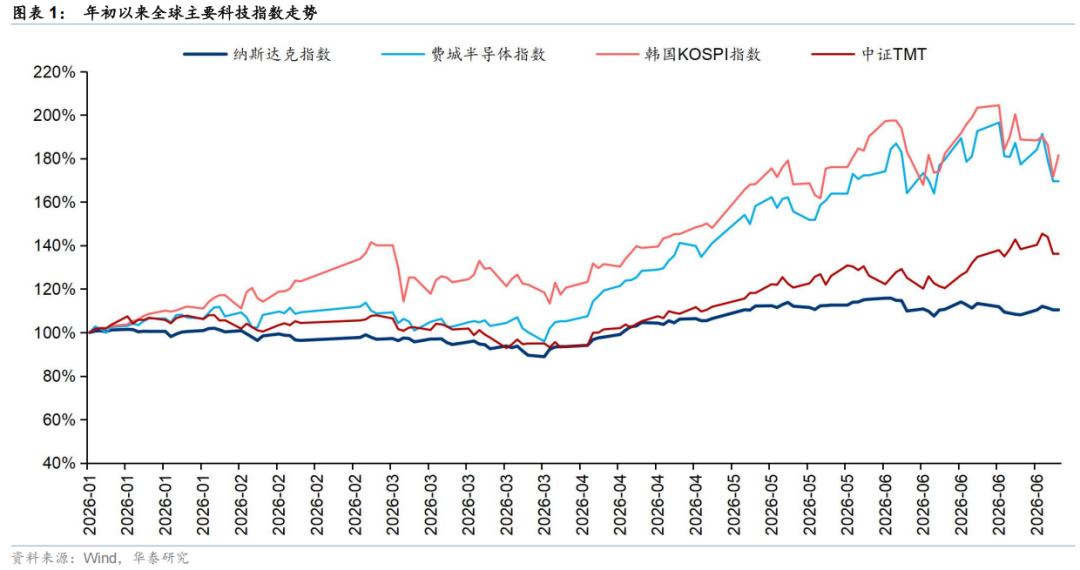
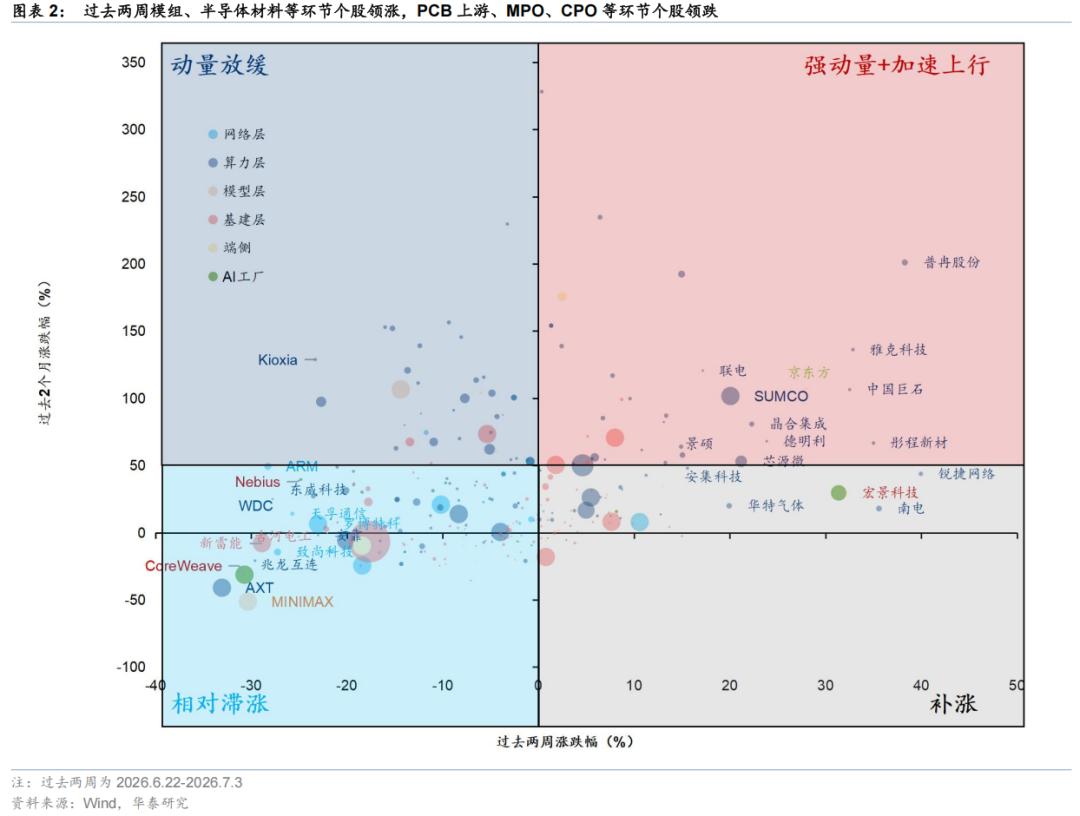
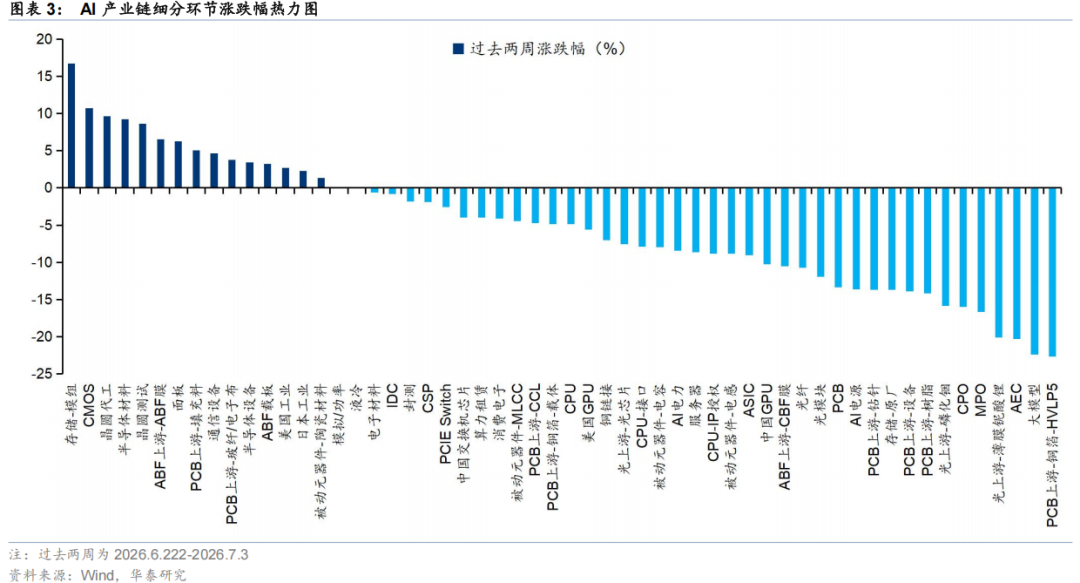
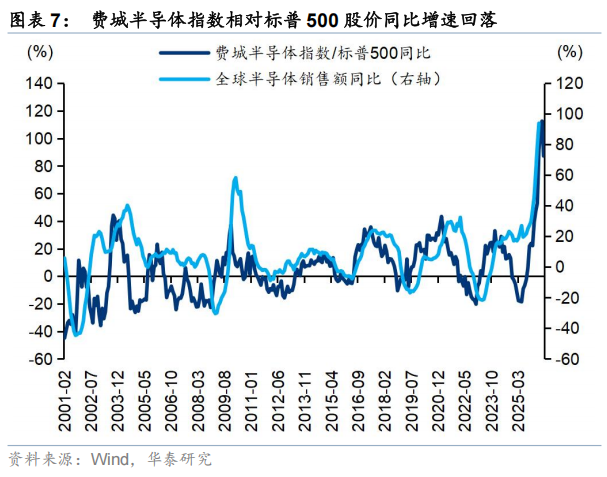
6月22日至7月3日,环球AI板块共振援手,强动量、高拥堵、高杠杆的景象下行情脆弱性上升,重迭苹果加价、Meta出售算力等对产业叙事的扰动,费城半导体指数大跌12.0%,纳斯达克指数、韩国KOSPI指数分袂下降2.6%、10.6%,科创50逆势高涨3.4%。产业链措施上,前期高拥堵的PCB上游、MPO、CPO等领跌,模组、半导体材料等领涨,高位滞涨措施加多,7月中下旬中好意思科技股财报密集败露前资金不雅望激情升温。复盘来看,1990s好意思股科网行情中纳指出现过8轮典型的阶段性援手,平均回撤幅度14.7%,平均执续35个往来日,最大回撤出现后平均32个往来日开发。
产业趋势跟踪:算力变现、AI通胀与国产AI三大干线
算力/基建层:算力建设或从“武备竞赛”徐徐进入金钱行使率和收入考据阶段。据Tom's Hardware 报说念,Meta盘算推算推出“Meta Compute”外销宽裕 AI 算力,并将2026年景本开支预算上调至1250~1450亿好意思元区间;音讯激励阛阓对“算力宽裕”担忧,费城半导体指数7月1~2日连气儿两个往来日大跌。7月1日,英伟达文书与AI云行状商合营建设AI工场,通过收入分红和信用支撑机制赢得执续收益。该样式允许中小云厂商以较低资金门槛部署大范围GPU集群,英伟达除硬件销售收入外,还将按比例抽取云行状商的异日收入。上述变化实质上齐是对闲置算力、峰谷退换和客户需求进行更良好的匹配,这意味着AI算力膨大的同期,阛阓异日会更深爱上架率、行使率和单元算力收入。短期会压制高位 AI 硬件的风险偏好,尤其是前期拥堵、穷乏盈利收尾的措施;但中长久看,算力行使率提高会扩大可行状阛阓,鼓吹AI产业链从Capex叙事向收入叙事演绎。
7月3日,华为海念念负责东说念主何庭波团队发布《面向多层级电子系统的时期缩微表面》V2版块,提议以时期常数τ为中枢的后摩尔期间半导体发展表面。在移动SOC领域,麒麟2026芯片罗致logicfolding时刻,晶体管密度晋升55%至238mtr/mm²(这一晋升幅度以往需要三年的几何微缩能力实现),功耗裁减41%,主频达3.1GHz。该表面有望重构半导体竞争逻辑,将时刻要点转向封装、架构设想和系统协同,对国产AI算力、尤其是昇腾生态造成催化。
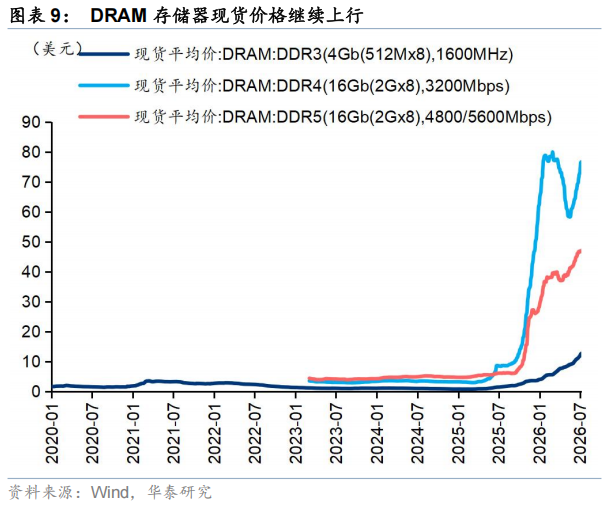
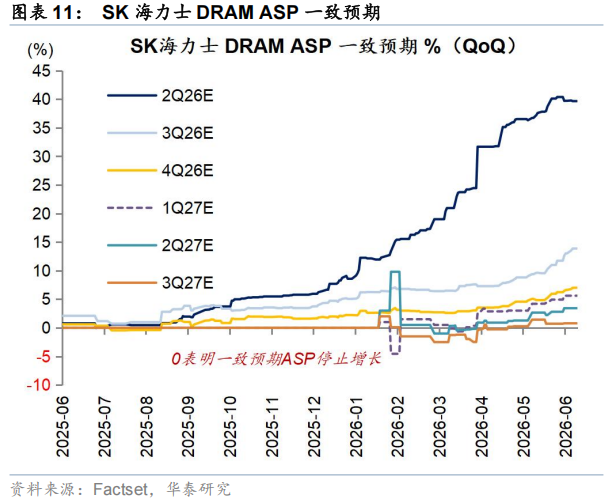
存储层:存储超等周期或仍有执续性。据Barron's 报说念,KeyBanc统计6月 DRAM 价钱约高涨3%、NAND 价钱高涨2.4%,且新增供给可能要到2027年才赫然开释。据韩媒ZDNET Korea报说念,三星电子正在与客户张开第三季度通用DRAM(内存)价钱谈判,商酌将平均售价(ASP)环比上季度提高20%。这已是三星连气儿第三个季度鼓吹DRAM价钱大幅上调——第一季度涨幅约90%,第二季度瞻望达50%至60%。
齐集层:CPO、MPO迎来援手,带宽升级叙事转向订单和毛利率考据。阐述SemiAnalysis,英伟达Kyber NVL144机架架构遭逢要紧蔓延及多项取消决定。同期指出,NVL576——通过CPO(共封装光学,Co-Packaged Optics)连续8个Oberon机架的更大范围系统——“鉴于CPO刻下边临的挑战,也可能蔓延或仅限于小批量出货”。合座来看,CPO、MPO的援手可能并非对高通说念需求的申辩,而是在前期涨幅和估值照旧对产业趋势进行较充分订价后,资金赚钱了结意愿上升,恭候财报季功绩和下一阶段阛阓份额、出货节律等考据。
模子层:OpenAI优化算力成本,腾讯推出Hy3模子。据TheInformation报说念,OpenAI通过一套系统优化决议将 AI 模子推理成本裁减了50%以上。腾讯崇拜发布 Hy3模子,基于 preview 版块进一步晋升了后检修数据的质地和各样性,扩大了 RL 算力范围,在推理、智能体、长高下文等任务上显耀卓著,取得了并排国表里更大尺寸旗舰模子的后果,在软件开发、办公坐褥、金融建模、前端设想、游戏制作等坐褥力任务上的卓著尤其显耀。
应用层:赞佩物理AI。具身智能启动从认识展示进入订单、委用和收入预测阶段,6月30日优必选举办2026年度环球发布会,发布面向下一个十年的“东说念主机共生”计策,CEO周剑在会上文书U1系列全尺寸超仿生东说念主形机器东说念主订单全渠说念已累计打破13,361台。中国 AI 拟东说念主化互动行状贬责暂行办法将于2026年7月15日实行,情谊伴随、造谣酬酢和数字东说念主类居品的合规界限也将成为应用层发展的紧要变量。
产业数据考据:叙事层面有扰动但Capex和盈利预期尚未放缓
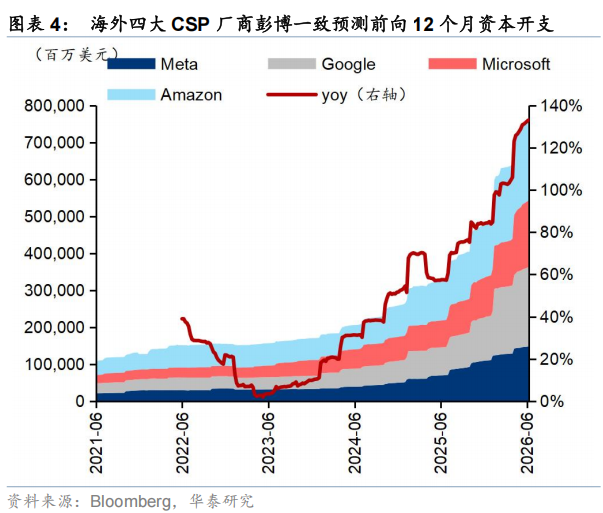
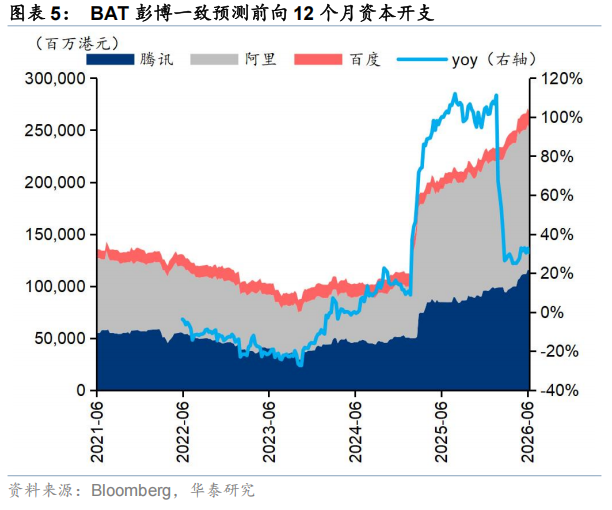
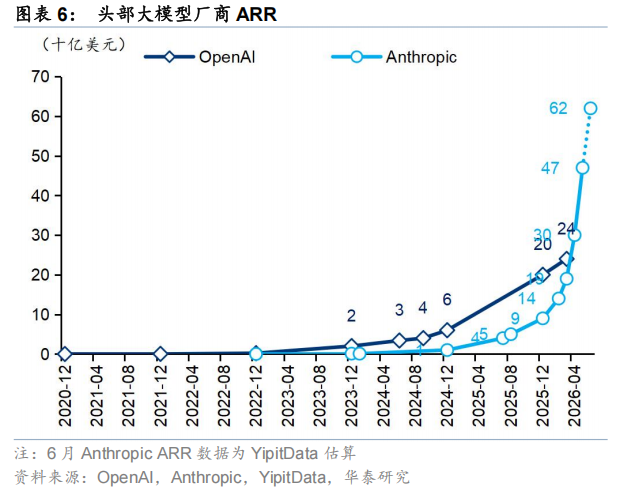
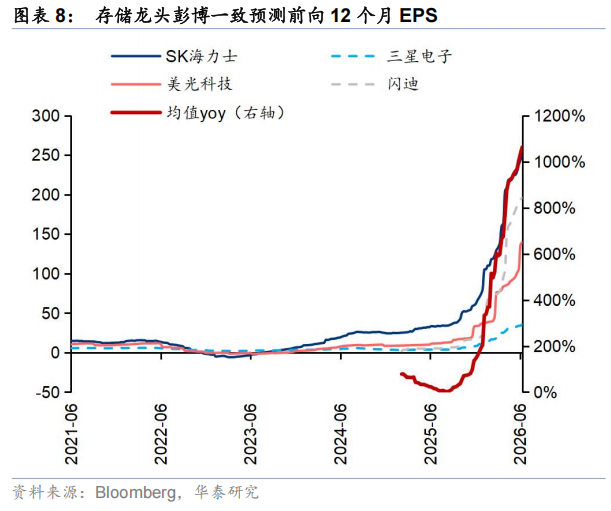
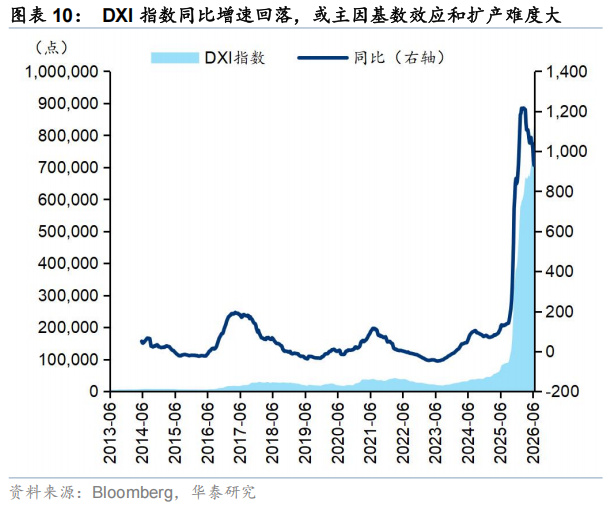
尽管叙事层面出现扰动,但AI龙头Capex和盈利预期尚未放缓:停止7月第一周,国外四大CSP厂商前向12个月成本开支同比增速继续上行,BAT前向12个月成本开支同比增速走平;存储龙头彭博一致预测前向12个月EPS及均值同比增速上行,DXI指数同比增速回落,或主因时刻效应和扩产难度大,DRAM存储器价钱仍在爬坡;SK海力士、三星电子DRAM、NAND一致预期ASP继续上修;5月Anthropic ARR(年化筹划性收入)达470亿好意思元,阐述YipitData,6月瞻望打破600亿好意思元,头部大模子厂商ARR加快增长下对AI参加产出比的担忧或渐渐爽快。
重点事件前瞻:赞佩海力士好意思股上市和AI龙头财报
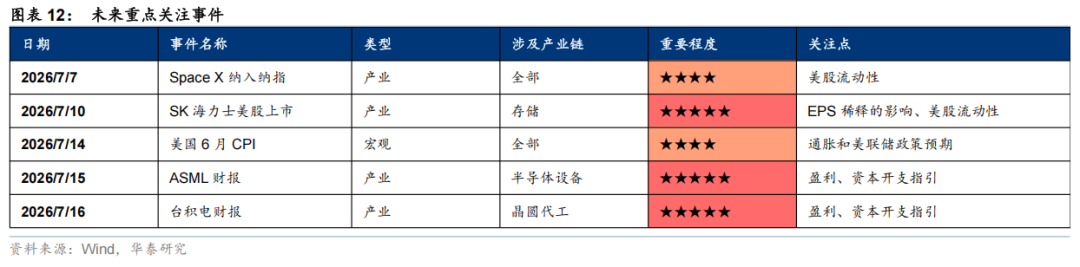
流动性方面,赞佩7月14日好意思国6月CPI数据,以及数据公布后好意思联储货币政策预期和大类金钱价钱变化。产业方面:1)7月7日Space X纳入纳指、7月10日SK海力士好意思股上市,赞佩对好意思股流动性的影响和海力士EPS稀释压力;2)7月15日ASML Q2财报,阛阓或考据半导体诱骗需求,对A股半导体诱骗造成映射;7月16日台积电Q2财报,赞佩AI收入占比、CoWoS 产能和成本开支诱骗等。
风险教导:AI产业链进展不足预期;国外流动性超预期收紧。
图表
重点图表一览体育游戏app平台